Две порции шаурмы могут содержать одинаковое количество готового мяса, но иметь разную себестоимость. Разницу создают выход после термической обработки, вес овощей, количество соуса, цена основы, упаковка и списания. Точно так же фалафель не становится автоматически дешёвым блюдом только потому, что сухой нут стоит меньше мяса. Считать нужно готовую порцию по стабильной рецептуре, а не один основной ингредиент.
Ниже — методика для кафе и стрит-фуда. Все закупочные цены в примерах условные: это учебная модель, а не прайс THINA RASMI или прогноз прибыльности конкретного заведения. Подставьте данные своих накладных, фактический выход тестовых партий и условия продажи.
Что именно считать себестоимостью порции
Для управления меню полезно вести три отдельных показателя:
- Продуктовая себестоимость (food cost в гривнах) — пита, мясо или фалафель, овощи, соус, специи и масло, фактически израсходованные на порцию.
- Прямые затраты на продажу порции — продуктовая себестоимость плюс упаковка, доля расходов на доставку закупленных продуктов, если она ещё не включена в их цену, и комиссия канала продажи, если она применяется к заказу.
- Полная себестоимость для управленческого учёта — прямые затраты плюс обоснованно распределённая часть зарплат, аренды, коммунальных и других расходов. Метод распределения заведение определяет самостоятельно: не стоит произвольно добавлять эти суммы в рецепт каждого блюда.
Вклад порции в покрытие расходов = цена продажи − прямые затраты на эту порцию. Это ещё не чистая прибыль: из полученной суммы нужно покрыть остальные расходы заведения. Сравнивая каналы продаж, используйте одинаковую налоговую основу для цен и затрат; налоги и комиссии нельзя прятать в приблизительной «наценке».
Начните с технологической карты, а не с желаемой цены
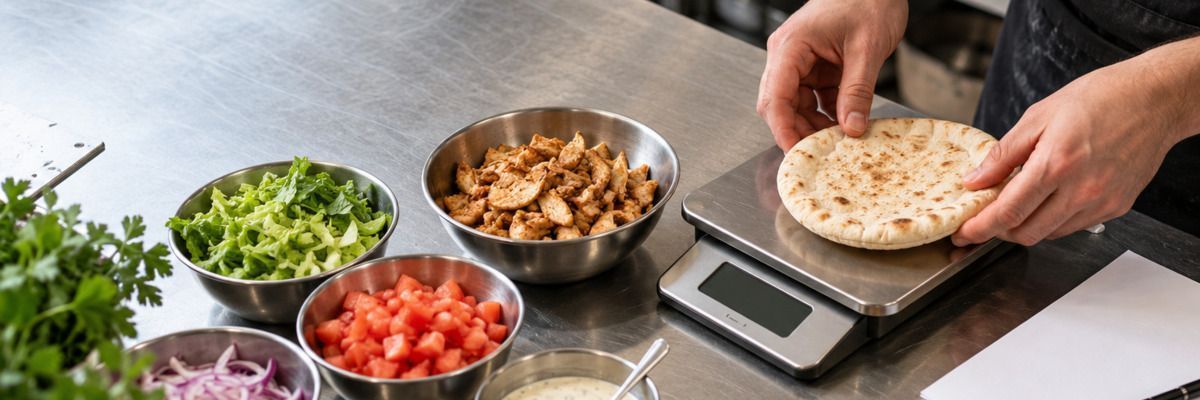
Для каждого компонента зафиксируйте закупочную единицу, цену, количество на партию, выход пригодного продукта и граммовку готовой порции. Вес сырого продукта и вес после обработки — разные величины. Отдельно укажите основу, соус, масло, упаковку и канал продажи.
| Позиция карты | Что измерить | Почему это влияет на результат |
|---|---|---|
| Пита | Фактическую цену приобретённой единицы с учётом согласованной оптовой цены | Размер основы может изменить и её цену, и граммовку начинки |
| Мясо / нут | Закупочный вес и фактический выход партии | Цена килограмма сырья не равна цене килограмма готовой заготовки |
| Овощи | Вес до и после очистки, нарезки и отбора | Обрезки снижают пригодный выход |
| Соус | Полную стоимость партии и количество фактически выданных порций | Легко пропустить пасту, масло, лимон и другие ингредиенты |
| Масло и специи | Фактический расход за партию | Особенно важно для фритюра: стоимость всего залитого масла не списывают на первую порцию |
| Упаковка | Бумагу, уголок, контейнер, салфетку и прочее на заказ | Для доставки расходы часто отличаются от выдачи у кассы |
Сравнить размеры основы на готовой порции поможет практическое руководство по выбору питы. В категории питы и лафы указаны доступные на сайте форматы; цену для своей карты берите из подтверждённого заказа, а не автоматически из розничной карточки товара.
Как учесть выход мяса
Формула для заготовки:
Цена 1 кг готового мяса = стоимость сырой партии / фактический вес пригодного готового мяса.
Если 1 кг сырого куриного мяса стоит условно 180 грн, а после приготовления получили 750 г пригодной заготовки, килограмм готового мяса стоит 180 / 0,75 = 240 грн. Для порции со 120 г готовой курицы потребуется 0,12 × 240 = 28,80 грн. Другой способ получить тот же результат: на порцию уйдёт 160 г сырого мяса по 180 грн/кг.
Выход 75% в этом примере — допущение, а не универсальная норма. Взвесьте несколько собственных партий. Если поставщик продаёт продукт с костями, кожей или другими непригодными частями, учтите их при расчёте выхода. Маринад, входящий в вес готовой заготовки, не должен создавать видимость увеличенного выхода самого мяса: описывайте рецептуру и выход по одной последовательной методике.
Как посчитать партию фалафеля и соуса
Для фалафеля взвесьте все ингредиенты партии: сухой нут, лук, зелень, специи и фактически израсходованное масло. После приготовления посчитайте пригодные шарики или взвесьте всю готовую заготовку. Стоимость порции фалафеля = стоимость всей партии / количество пригодных порций из этой партии. При замачивании нут набирает воду, но рост массы сам по себе не доказывает увеличения числа продаваемых порций.
Соус рассчитывайте так же. Например, 180 грн за всю партию соуса и 20 фактически выданных порций дают 9 грн на порцию. Если в рецепт входит кунжутная паста, включите её фактическую стоимость в состав соуса. Варианты для профессиональной кухни представлены в категории тахини.
Пример 1. Шаурма с курицей в пите
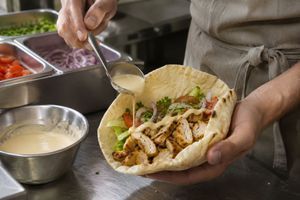
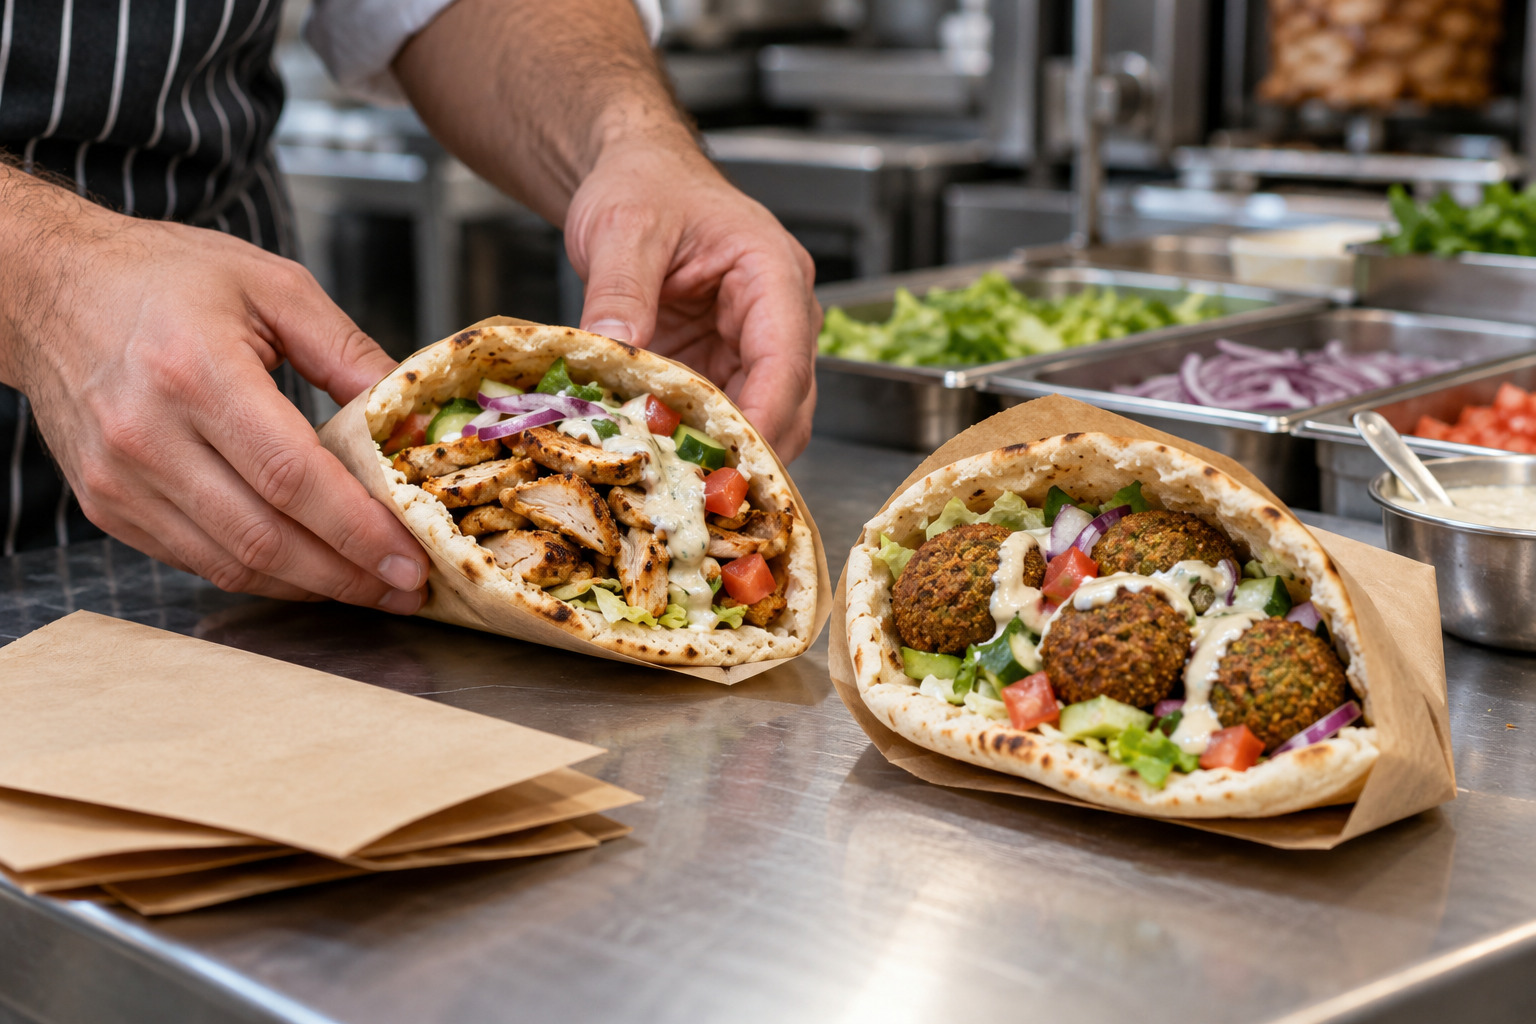
Предположим, заведение продаёт стандартную порцию в пите 15 см и уже проверило, что начинка помещается в карман. Цифры ниже условные, но расчёт можно повторить со своими ценами.
| Состав порции | Принцип учёта | Стоимость, грн |
|---|---|---|
| Пита | 1 шт., условная закупочная цена | 22,00 |
| Курица | 120 г готовой; 160 г сырой × 180 грн/кг | 28,80 |
| Овощи | Пригодный выход после подготовки | 12,00 |
| Соус | Доля стоимости партии | 6,00 |
| Масло | Фактический расход на порцию | 2,00 |
| Специи и маринад | Доля стоимости партии | 2,40 |
| Продуктовая себестоимость | 73,20 | |
| Упаковка | На один заказ | 5,00 |
| Доставка закупки | Доля расходов на партию, если не включена в цены | 1,50 |
| Прямые затраты без комиссии продажи | 79,70 |
При условной цене продажи 190 грн продуктовый food cost составляет 73,20 / 190 × 100% = 38,5%. Доля всех учтённых прямых затрат — 79,70 / 190 × 100% ≈ 41,9%. Вклад в покрытие остальных расходов — 190 − 79,70 = 110,30 грн. Из него ещё оплачиваются труд, аренда, коммунальные услуги, эквайринг и другие расходы, если они не вошли в прямой расчёт.
Пример 2. Фалафель в пите с овощами и соусом
Здесь также используем одну питу 15 см, но меняем начинку. Стоимость нута считаем по сухому закупочному весу; количество порций должна подтвердить тестовая партия, а не теоретический вес после замачивания.
| Состав порции | Принцип учёта | Стоимость, грн |
|---|---|---|
| Пита | 1 шт., условная закупочная цена | 22,00 |
| Нут | 70 г сухого × 80 грн/кг | 5,60 |
| Лук и зелень | По фактическому выходу партии | 5,00 |
| Специи | Доля стоимости партии | 2,00 |
| Соус на основе тахини | Доля стоимости партии | 9,00 |
| Овощи | Пригодный выход | 12,00 |
| Масло | Фактический расход по партии | 3,00 |
| Продуктовая себестоимость | 58,60 | |
| Упаковка | На один заказ | 5,00 |
| Доставка закупки | Доля расходов на партию, если не включена в цены | 1,50 |
| Прямые затраты без комиссии продажи | 65,10 |
При условной цене продажи 160 грн продуктовый food cost равен 58,60 / 160 × 100% ≈ 36,6%. Доля учтённых прямых затрат — 65,10 / 160 × 100% ≈ 40,7%. Вклад в покрытие остальных расходов — 160 − 65,10 = 94,90 грн. В данном примере он меньше, чем у шаурмы, хотя процент продуктового food cost у фалафеля тоже ниже. Поэтому сравнения одних процентов недостаточно.
Как установить цену и проверить списания
Если заведение установило для себя целевую долю продуктовой себестоимости 35%, расчётная цена равна продуктовая себестоимость / 0,35. Для наших примеров это 73,20 / 0,35 ≈ 209,14 грн за шаурму и 58,60 / 0,35 ≈ 167,43 грн за фалафель. Это только ориентир: он не проверяет рыночную цену, спрос, комиссию доставки или покрытие постоянных расходов. Не подставляйте в эту формулу 79,70 либо 65,10 грн и не называйте результат «food cost»: тогда база расчёта уже другая.
Списания учитывайте отдельно от технологического выхода. Потеря массы при приготовлении уже отражена в фактическом выходе курицы; повторно добавлять тот же процент «на усушку» нельзя. А непроданная готовая заготовка, повреждённая основа или порция, которую пришлось переделать, — дополнительные потери. Если за период израсходовали продуктов на 7 320 грн для 100 запланированных порций, но продали только 96, а остальные списали, фактические продуктовые затраты на проданную порцию составляют 7 320 / 96 = 76,25 грн, а не 73,20 грн. Записывайте причины списаний, чтобы не скрывать ошибки закупки одинаковой надбавкой для всех блюд. Работу с запасами питы поможет организовать инструкция по хранению и замораживанию.
Ещё одна распространённая ошибка — считать, что пита большего размера увеличивает затраты только на разницу в цене хлеба. Если для порции в пите 18 см повар добавляет больше мяса, овощей и соуса, составьте отдельную технологическую карту. Сравнивайте два готовых блюда с их собственными ценами продажи.
Короткая проверка перед запуском позиции
- Приготовьте несколько тестовых партий и запишите фактический выход заготовок.
- Взвесьте порцию каждого компонента во время обычной смены, а не только демонстрационного теста.
- Рассчитайте соус и масло по всей партии, упаковку — по каналу продажи.
- Разделите продуктовый food cost, прямые затраты и вклад в покрытие расходов.
- Проверьте долю списаний и пересчитывайте карту после изменения закупочных цен или граммовки.
Идеи начинок есть в подборке блюд в пите для стрит-фуда. Каждую новую позицию из неё всё равно нужно рассчитывать по собственной рецептуре. Для оптового заказа основы сообщите поставщику нужный размер, объём и регулярность закупок; в технологическую карту перенесите подтверждённую цену своей партии.